Bancos precisam ser analisados a partir de seu modelo de intermediação financeira. Lucro, patrimônio, qualidade do crédito e capital regulatório têm funções diferentes das métricas usadas em uma empresa industrial. Aplicar dívida líquida sobre EBITDA indiscriminadamente pode transformar uma diferença de negócio em uma conclusão errada sobre risco.
No recorte do Crivo de junho de 2026, Itaú e Bradesco têm lucro e patrimônio identificados, mas EBITDA, dívida líquida e ROIC não estão disponíveis no snapshot. Esses campos aparecem como null. Não são zero e não devem entrar como vantagem em um ranking.
Depósitos e crédito fazem parte da atividade
Uma empresa não financeira costuma tomar dívida para financiar suas operações e investimentos. Para um banco, captar recursos e conceder crédito estão no centro da atividade. Analisar passivos financeiros apenas como “dívida a reduzir” ignora a função que eles desempenham no negócio.
A própria DRE bancária evidencia a diferença. Ela separa receitas e despesas de intermediação financeira e perdas de crédito, além de serviços e outras linhas. O nome “receita” no snapshot não garante que a base seja equivalente à receita de venda de bens de uma indústria. Compare demonstrações e critérios de apresentação antes de construir margens entre setores.
Lucro e patrimônio precisam ter a mesma atribuição
Para interpretar o resultado do acionista da companhia listada, separe a parcela atribuível à controladora da parcela de não controladores. O mesmo cuidado vale para o patrimônio. Misturar lucro da controladora com patrimônio consolidado total altera a razão calculada.
| Banco | Lucro atrib. (R$ bi) | PL total (R$ bi) | PL atrib. (R$ bi) | ROE do semestre (%) |
|---|---|---|---|---|
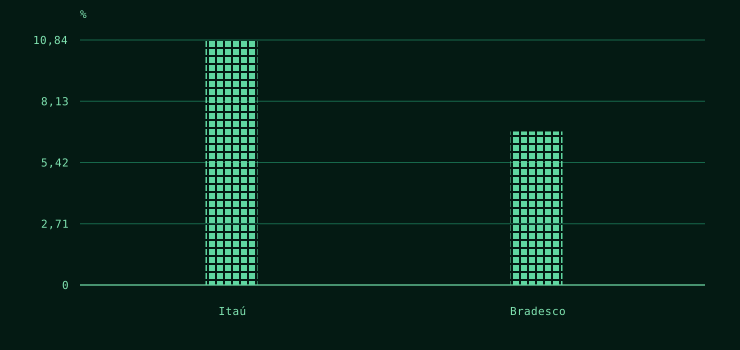
| Itaú | 23,615 | 228,026 | 217,779 | 10,84 |
| Bradesco | 12,318 | 182,737 | 181,281 | 6,79 |
Os valores acima foram reconciliados com as demonstrações consolidadas da CVM. A janela do lucro é janeiro a junho; os patrimônios são saldos de 30 de junho. O ROE mostrado usa patrimônio final atribuível à controladora, sem anualização. Não é o mesmo indicador que um ROE recorrente anualizado divulgado no material gerencial de um banco.
Ver dados do gráfico
| Referência | Jan–jun/2026 · sem anualização (%) |
|---|---|
| Itaú | 10,84 |
| Bradesco | 6,79 |
O gráfico permite conferir essa razão em uma base declarada. Não estabelece um ranking de qualidade. Para comparar rentabilidade econômica, ainda é necessário entender recorrência, composição do resultado, riscos e método de cálculo.
O que o P/VP acrescenta à leitura
O preço sobre valor patrimonial, ou P/VP, relaciona o preço da ação ao patrimônio por ação. No snapshot consultado, o múltiplo era aproximadamente 2,56 para ITUB4 e 1,26 para BBDC4, usando as bases de preço e quantidade de ações adotadas pelo serviço.
Esses números não provam que a segunda ação seja uma oportunidade melhor. O mercado pode atribuir valores diferentes à rentabilidade esperada, ao risco e à capacidade de crescimento. E o patrimônio contábil não é uma avaliação de liquidação nem uma certificação de quanto cada acionista receberia se o banco encerrasse suas atividades.
Antes de comparar, alinhe data do preço, patrimônio atribuível e denominador de ações. Ações ordinárias e preferenciais podem ter preços diferentes, mesmo quando usam a mesma base patrimonial por ação. Não confunda o preço de uma classe com uma avaliação do conjunto de ações do banco.
Crédito e capital regulatório exigem dados próprios
Depois dos indicadores contábeis, consulte a divulgação do banco para qualidade da carteira, perdas esperadas, inadimplência, cobertura e capital regulatório. Confirme a definição de cada índice e seu perímetro. Um indicador regulatório pode se referir ao conglomerado prudencial, enquanto outro número vem da demonstração consolidada da companhia listada.
Não preencha índices de Basileia ou inadimplência a partir de EBITDA, lucro ou campos ausentes. Esses dados não foram apurados neste recorte e não aparecem no gráfico. A ausência de uma métrica na API pede outra fonte; não autoriza deduzi-la de um indicador parecido.
Uma comparação que respeita o negócio
Comece pelo lucro atribuível e pelo patrimônio correspondente. Confira como o resultado foi formado e quais linhas se repetem. Em seguida, examine os dados de crédito e capital do mesmo perímetro, e só então relacione essa leitura ao preço.
No exemplo, o que os dados sustentam é limitado e útil: dois bancos, o mesmo semestre e razões contábeis calculadas com método explícito. A decisão sobre qual empresa oferece melhor relação entre preço e risco exige informação além desses quatro números.
Metodologia e limites
ITR consolidado junho/2026 versão 1: Itaú CVM 19348 (DRE 3.09/3.09.01; BPP 2.08 menos 2.08.09) e Bradesco CVM 906 (DRE 3.11/3.11.01; BPP 2.07/2.07.01/2.07.02). Lucro jan–jun, patrimônio final e ROE sem anualização; reconciliação independente com CVM. P/VP, ausências e definições conforme snapshot Crivo consultado em 11/10; cotações OHLC de 09/10 conferidas. Não apurados indicadores prudenciais nem ROE recorrente.
- Amostra de dois bancos, sem ranking de qualidade ou recomendação. ROE usa lucro do semestre e patrimônio final atribuível, sem anualização.
- Não apurados inadimplência, Basileia ou perímetro prudencial. P/VP usa as bases do serviço e não certifica valor de liquidação.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026
- Crivo · documentação e acesso
Autenticação, catálogos, dados HTTP e ferramentas MCP; documentação consultada em 11/10/2026. · Consultado em 11 de out. de 2026