Um lucro com data de referência em junho não é necessariamente o lucro do segundo trimestre. A demonstração pode apresentar janeiro a junho, abril a junho e os períodos comparativos do ano anterior. Para entender o resultado, leia a data inicial e a data final da linha, além do nome do documento.
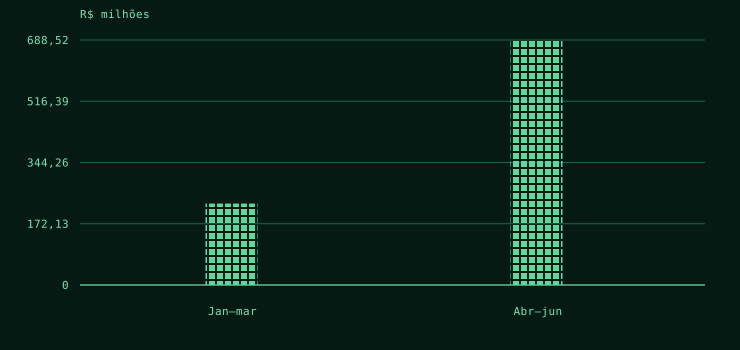
No ITR da TOTVS de junho de 2026, o lucro atribuível à controladora de janeiro a junho foi de R$ 917,352 milhões. O resultado de abril a junho foi de R$ 688,522 milhões. Chamar o primeiro número de “lucro do trimestre” aumentaria o resultado trimestral informado em R$ 228,830 milhões, exatamente o lucro de janeiro a março.
DFP e ITR organizam informações de períodos diferentes
A DFP reúne as demonstrações financeiras padronizadas do exercício. O ITR reúne as informações contábeis intermediárias. Ambos são formulários enviados à CVM; a sigla identifica o documento, mas não substitui o intervalo de cada conta.
A demonstração do resultado, ou DRE, registra receitas, despesas e lucro ao longo de um período. Já o balanço patrimonial registra posições em uma data. Um saldo de patrimônio em 30 de junho não se refere a “seis meses de patrimônio”; é uma posição de fechamento. Essa diferença entre fluxo e saldo também importa ao calcular margens, retorno sobre patrimônio e alavancagem.
| Intervalo | Duração | Lucro (R$ milhões) |
|---|---|---|
| 01/01–31/03/2026 | 3 meses | 228,830 |
| 01/04–30/06/2026 | 3 meses | 688,522 |
| 01/01–30/06/2026 | 6 meses | 917,352 |
Quando a subtração produz o segundo trimestre
Se os resultados têm a mesma empresa, moeda, atribuição e base contábil, o acumulado do semestre menos o acumulado até março produz abril a junho. Na TOTVS, R$ 917,352 milhões menos R$ 228,830 milhões resultam em R$ 688,522 milhões.
Não nos limitamos à subtração: conferimos o resultado contra a própria linha de abril a junho na DRE consolidada do ITR. Os números coincidem. Essa conferência é útil porque um acumulado pode ter sido reapresentado e deixar de ser compatível com uma captura antiga do trimestre anterior.
Ver dados do gráfico
| Referência | Lucro atribuível (R$ milhões) |
|---|---|
| Jan–mar | 228,83 |
| Abr–jun | 688,52 |
Um único número acumulado não permite isolar o trimestre. Se só há o lucro de janeiro a junho, falta saber quanto foi registrado até março. Dividir o semestre por dois também não resolve: isso cria uma média, não recupera o resultado efetivamente ocorrido em cada trimestre.
“Último” e “penúltimo” não são empresas diferentes
Nos arquivos da CVM, a coluna de ordem do exercício distingue o período atual do comparativo. No ITR de junho, “último” pode identificar o primeiro semestre de 2026, enquanto “penúltimo” identifica o primeiro semestre de 2025. Leia os intervalos para confirmar essa interpretação.
O comparativo contido na divulgação mais recente merece atenção. A empresa pode reclassificar uma atividade, alterar a apresentação ou reapresentar valores. Misturar uma linha revisada com uma captura anterior pode produzir um crescimento ou trimestre artificial. Por isso, guarde a versão do documento e procure a explicação da alteração antes de tratar a diferença como desempenho econômico.
Também não misture demonstrações individuais e consolidadas. A individual trata da pessoa jurídica da controladora; a consolidada reúne o grupo conforme as regras contábeis. E, dentro do lucro consolidado, diferencie o total da parcela atribuível aos acionistas da controladora.
Como conferir uma notícia de resultados
Ao ler que uma empresa “lucrou X”, procure o intervalo completo, a demonstração usada e a atribuição do lucro. Depois confira se a comparação é trimestre contra trimestre ou semestre contra semestre. Crescimento sem essa identificação pode comparar janelas de durações diferentes.
O mesmo cuidado vale para os últimos 12 meses. Um semestre não vira 12 meses por ter sido o resultado mais recente. Essa janela exige uma reconstrução com os períodos correspondentes e fontes compatíveis.
No caso da TOTVS, a informação útil é precisa: R$ 688,522 milhões pertencem a abril a junho; R$ 917,352 milhões pertencem a janeiro a junho. A data de referência é a mesma, mas a pergunta respondida por cada número é diferente.
Metodologia e limites
TOTVS, CVM 19992. DRE consolidada do ITR de março e junho de 2026, versão 1, conta 3.11.01. Jan–jun menos jan–mar foi conferido contra abr–jun reportado: 917,352 − 228,830 = R$ 688,522 milhões. Mesma moeda, controladora e exercício; arquivos CVM em milhares de reais convertidos para milhões.
- O exemplo comprova a compatibilidade dos períodos da TOTVS utilizados; outras empresas ou reapresentações precisam de nova conferência.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026