Use a IA para organizar a investigação de uma ação, mas exija uma evidência verificável para cada número importante. Ticker, fonte, período, unidade e método de cálculo precisam acompanhar a resposta. Um texto convincente não transforma um dado sem origem em fato.
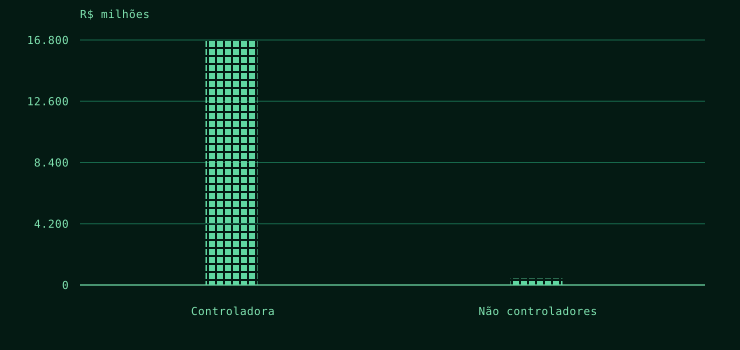
A Vale oferece um teste simples. Na DRE consolidada do primeiro semestre de 2026, o lucro total é R$ 17,240 bilhões, mas R$ 16,800 bilhões são atribuíveis à controladora. Os R$ 440 milhões restantes pertencem a não controladores. Se uma resposta chamar R$ 17,240 bilhões de “lucro dos acionistas da Vale”, ela misturou atribuições, mesmo acertando um número presente no balanço.
Troque uma pergunta ampla por uma pergunta verificável
“Vale a pena comprar essa ação?” combina preço, risco, horizonte e expectativas. Para começar a investigação, peça algo que permita conferência: “Qual foi o lucro atribuível à controladora da Vale entre janeiro e junho de 2026? Mostre a fonte, a versão e diferencie esse valor do lucro consolidado total.”
Essa formulação não obriga o modelo a acertar, mas facilita identificar o erro. A resposta pode ser confrontada com a demonstração original e com o snapshot usado na análise. Também deixa claro quando a informação necessária não está disponível.
| Afirmação a conferir | Evidência encontrada | Correção necessária |
|---|---|---|
| Lucro dos acionistas de R$ 17,240 bi | Total: R$ 17,240 bi; controladora: R$ 16,800 bi | Distinguir atribuição |
| Lucro do trimestre de R$ 16,800 bi | Intervalo: 01/01–30/06/2026 | Descrever como semestre |
| ROE anual de 8,54% | Lucro semestral / PL final atribuível | Retirar a anualização não realizada |
As verificações da tabela foram feitas sobre dados consultados no Crivo e reconciliados com os arquivos da CVM. As frases problemáticas são exemplos para conferência, não resultados de um benchmark de modelos ou relatos de erro de um produto específico.
Ver dados do gráfico
| Referência | Jan–jun/2026 (R$ milhões) |
|---|---|
| Controladora | 16.800 |
| Não controladores | 440 |
“Atual” precisa de uma data e de um tipo de informação
Uma consulta realizada hoje pode combinar preço recente e balanço divulgado meses antes. No snapshot da Vale usado aqui, a referência contábil era 30 de junho. A data em que a resposta foi montada não altera esse corte.
Quando a IA comparar preço e resultado, peça que informe separadamente a data da cotação e o intervalo do lucro. Se falar de crescimento, confira as duas janelas. Se usar “últimos 12 meses”, procure a reconstrução ou a série que sustenta essa expressão.
É possível produzir uma conta matematicamente correta e economicamente mal descrita. Dividir um preço pelo lucro semestral e chamar o resultado de P/L de 12 meses é um exemplo. A verificação precisa alcançar o significado, não apenas a aritmética.
Peça a fórmula quando o indicador influenciar a conclusão
No Crivo, o ROE do snapshot da Vale era aproximadamente 8,54%. A conta usa R$ 16,800 bilhões de lucro atribuível do semestre sobre R$ 196,635 bilhões de patrimônio atribuível no fechamento. Não é um ROE anualizado sobre patrimônio médio.
Uma resposta que descrevesse 8,54% como retorno anual cometeria um erro de período. Outra que tratasse o indicador como prova de qualidade permanente confundiria observação com conclusão. A fórmula permite separar essas duas falhas.
Também peça tratamento explícito de campos ausentes. Null não pode virar zero para completar uma tabela. Se uma ferramenta não tiver histórico de proventos, uma resposta não deve inventar um calendário a partir de dividend yield ou de notícias incompletas.
Separe o fato da hipótese econômica
O balanço mostra quanto lucro foi registrado e como ele foi atribuído. Uma explicação sobre por que a margem mudou exige outras evidências: notas, composição do resultado e fatos do período. Proximidade entre duas séries não prova uma relação causal.
Peça que a IA escreva separadamente o que observou, o que calculou e o que está supondo. Para uma estimativa de valor, exija premissas e sensibilidade. Um preço estimado por modelo não é um fato de mercado nem uma garantia de ganho.
Um pedido que você pode reutilizar
“Analise esta empresa com as fontes disponíveis. Para cada número que sustentar a conclusão, informe fonte, unidade, data ou intervalo e definição. Separe lucro total de lucro atribuível. Mostre a fórmula dos indicadores relevantes. Identifique dados ausentes e diferencie fatos, cálculos e hipóteses. Se não houver evidência suficiente, diga o que falta antes de concluir.”
Conectar a IA a uma API facilita obter dados e rastrear a consulta, mas não elimina interpretações erradas. O teste prático continua sendo abrir a fonte e conseguir refazer a conta. No exemplo da Vale, essa conferência distingue R$ 17,240 bilhões do grupo de R$ 16,800 bilhões atribuíveis à controladora; a diferença importa antes de qualquer opinião sobre a ação.
Metodologia e limites
Demonstração de conferência com Vale, CVM 4170, ITR consolidado junho/2026 versão 3. Lucro total conta 3.11, controladora 3.11.01 e não controladores 3.11.02. Patrimônio atribuível: BPP 2.03 menos 2.03.09. Snapshot Crivo reconciliado com CVM; ROE do semestre sobre patrimônio final. As frases incorretas são exemplos ilustrativos, sem atribuição a um modelo ou alegação de teste comparativo.
- Exemplos de afirmações incorretas são ilustrativos; não há benchmark ou taxa de acerto de modelos.
- Consulta estruturada não elimina alucinação ou erro de interpretação; a conferência original continua necessária.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026
- Crivo · documentação e acesso
Autenticação, catálogos, dados HTTP e ferramentas MCP; documentação consultada em 11/10/2026. · Consultado em 11 de out. de 2026