A Tegma teve lucro consolidado maior e geração de caixa operacional menor no primeiro semestre de 2026, em comparação com o mesmo período de 2025. As demonstrações não se contradizem: lucro e caixa medem movimentos diferentes, e a mudança nas contas a receber aparece na reconciliação do fluxo de caixa.
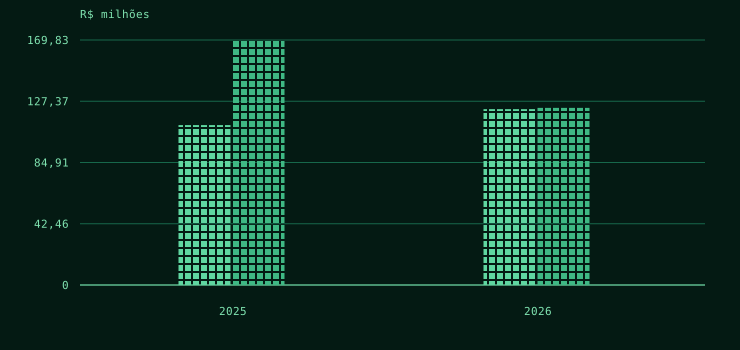
O lucro passou de R$ 110,853 milhões para R$ 121,901 milhões, alta de aproximadamente 10,0%. O caixa líquido das atividades operacionais caiu de R$ 169,829 milhões para R$ 122,778 milhões, redução de 27,7%. Todos esses valores se referem a janeiro a junho, no perímetro consolidado.
Ver dados do gráfico
| Referência | Lucro consolidado (R$ milhões) | Caixa operacional (R$ milhões) |
|---|---|---|
| 2025 | 110,85 | 169,83 |
| 2026 | 121,9 | 122,78 |
Lucro reconhecido não é o mesmo que dinheiro recebido
A DRE apura o resultado pelo regime de competência. A receita e a despesa podem ser reconhecidas em um momento diferente do recebimento ou pagamento. A demonstração dos fluxos de caixa, ou DFC, mostra as movimentações de caixa e, no método indireto, reconcilia o resultado com ajustes e variações patrimoniais.
Uma venda a prazo ajuda a entender o mecanismo, como exemplo geral: ela pode aumentar receita e lucro antes que o cliente pague. Enquanto isso, o valor fica em contas a receber. Isso não prova que toda diferença entre lucro e caixa venha de vendas a prazo; a DFC é necessária para localizar o movimento efetivamente registrado.
As contas a receber mudaram de contribuição positiva para negativa
Na DFC da Tegma, a linha de contas a receber contribuiu com R$ 71,705 milhões para o caixa no primeiro semestre de 2025. Em 2026, contribuiu negativamente em R$ 85,411 milhões. A mudança entre os períodos foi de R$ 157,116 milhões.
Essa é uma diferença na contribuição da conta ao fluxo, não o saldo total de clientes no balanço. O arquivo contábil, sozinho, também não permite atribuí-la a inadimplência, mudança de prazo ou crescimento de vendas. Essas causas exigem notas e informações adicionais.
| Componente | 1S2025 (R$ mi) | 1S2026 (R$ mi) | Diferença (R$ mi) |
|---|---|---|---|
| Caixa gerado nas operações | 142,426 | 166,588 | 24,162 |
| Variações em ativos e passivos | 85,483 | 4,486 | -80,997 |
| Outros | -58,080 | -48,296 | 9,784 |
| Caixa operacional | 169,829 | 122,778 | -47,051 |
O conjunto de variações em ativos e passivos passou de contribuição positiva de R$ 85,483 milhões para R$ 4,486 milhões, uma redução de R$ 80,997 milhões. Outras contas, portanto, compensaram parte do movimento negativo de contas a receber. A análise fica incompleta quando escolhe apenas uma linha e a trata como explicação de toda a queda.
A ponte explica a redução de R$ 47,051 milhões
O caixa gerado nas operações, antes das variações em ativos e passivos e da rubrica “outros”, aumentou R$ 24,162 milhões. As variações em ativos e passivos contribuíram com R$ 80,997 milhões a menos. A rubrica “outros”, que reúne pagamentos e ajustes apresentados na DFC, teve efeito R$ 9,784 milhões menos negativo.
A soma das três diferenças é −R$ 47,051 milhões. Ela reconcilia exatamente a queda do caixa operacional entre os dois semestres. O movimento das contas a receber ajuda a entender a pressão sobre capital de giro, mas não pode ser somado novamente à ponte: ele já está dentro das variações em ativos e passivos.
Caixa operacional menor não significa saldo de caixa menor
O caixa operacional é um fluxo do período. O saldo de caixa no fechamento também reflete investimentos, financiamentos e outros movimentos da DFC. Na Tegma, o saldo final de caixa e equivalentes foi de R$ 196,923 milhões em junho de 2026, acima dos R$ 113,860 milhões do início daquele ano.
Por isso, seria incorreto resumir o caso como “o dinheiro da empresa caiu 27,7%”. O que caiu foi a geração operacional em comparação com o primeiro semestre anterior. O saldo aumentou dentro de 2026.
O que acompanhar na próxima divulgação
A próxima leitura deve conferir se a contribuição de contas a receber mudou, como evoluíram os demais componentes do capital de giro e se o caixa operacional voltou a acompanhar o lucro. Também importa analisar investimentos e financiamento, sem renomear a soma de caixa operacional e investimentos como uma medida universal de caixa livre.
Os números deste semestre não demonstram, por si só, deterioração permanente ou problema de cobrança. Eles mostram uma divergência observada e a ponte contábil que a explica. Essa leitura é mais útil do que escolher lucro ou caixa como se apenas um dos dois pudesse estar correto.
Metodologia e limites
Tegma, CVM 20800, ITR consolidado de junho/2026 versão 1, período atual e comparativo jan–jun/2025. DRE conta 3.11 e DFC indireta 6.01, 6.01.01, 6.01.02, 6.01.03 e 6.01.02.01. Lucro +9,9664%; CFO −27,7049%. Ponte: +24,162 − 80,997 + 9,784 = −R$ 47,051 milhões. Contas a receber são componente de ativos e passivos, sem dupla contagem. Saldo de caixa: contas 6.05.01/02. CVM em milhares de reais; apresentação em milhões.
- A ponte é contábil; não prova inadimplência, mudança de prazo ou causa econômica das contas a receber.
- Caixa operacional é fluxo e não saldo de caixa; nenhum julgamento de deterioração permanente é sustentado por essa única janela.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- CPC 03 (R2) · fluxos de caixa
Demonstração dos fluxos de caixa; método indireto e distinção entre atividades operacionais, de investimento e de financiamento. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026