O preço sobre lucro, ou P/L, pode mudar porque os sites usam lucros de períodos diferentes, quantidades de ações diferentes ou datas de cotação diferentes. A fórmula parece simples, mas cada uma dessas escolhas altera o resultado. Antes de concluir que uma ação está barata ou que algum fornecedor errou, é preciso abrir a conta.
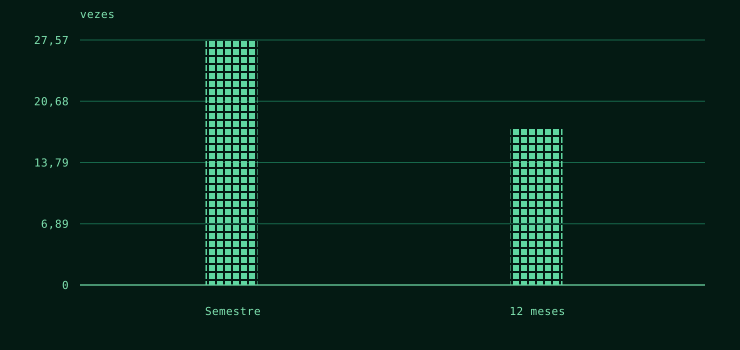
A TOTVS oferece um exemplo concreto. Com o fechamento de TOTS3 em R$ 42,20, em 9 de outubro de 2026, e a mesma quantidade de ações usada pelo Crivo, o múltiplo fica em 27,57 quando o denominador é o lucro atribuível à controladora do primeiro semestre. Ao substituir esse lucro pelo resultado reconstruído dos 12 meses encerrados em junho, a conta cai para 17,74. O preço não mudou. Mudou o período do lucro.
A fórmula não informa qual lucro entrou na conta
P/L é o preço da ação dividido pelo lucro por ação. Quando preço e quantidade de ações usam uma base compatível, a mesma conta pode ser escrita como valor das ações dividido pelo lucro. O problema começa quando o rótulo do indicador não explica o denominador.
“Último resultado” pode significar o lucro de um trimestre, o acumulado do ano ou os últimos 12 meses. Um ITR de junho pode trazer tanto abril a junho quanto janeiro a junho. Se o sistema escolhe o acumulado sem indicar isso, o leitor tende a interpretar um múltiplo semestral como se fosse anual.
| Base do lucro | Lucro (R$ milhões) | P/L (vezes) |
|---|---|---|
| Controladora · jan–jun/2026 | 917,352 | 27,57 |
| Controladora · jul/2025–jun/2026 | 1.425,728 | 17,74 |
As duas contas acima são reproduzíveis, mas respondem a perguntas diferentes. O P/L semestral relaciona o preço ao lucro de seis meses. A reconstrução de 12 meses amplia a janela; não transforma o lucro em uma previsão para o próximo ano.
Ver dados do gráfico
| Referência | P/L calculado (vezes) |
|---|---|
| Semestre | 27,57 |
| 12 meses | 17,74 |
Como reconstruir os 12 meses sem dobrar o semestre
Para uma empresa com exercício encerrado em dezembro, a janela terminada em junho pode ser obtida assim: lucro do ano anterior, menos o primeiro semestre daquele ano, mais o primeiro semestre atual.
Na TOTVS, usamos R$ 891,741 milhões de lucro atribuível em 2025, subtraímos R$ 383,365 milhões do primeiro semestre de 2025 e acrescentamos R$ 917,352 milhões do primeiro semestre de 2026. O resultado é R$ 1.425,728 milhões. A parcela comparativa de 2025 foi retirada do ITR de 2026; o ano completo veio da DFP de 2025.
Essa reconstrução exige a mesma empresa, atribuição do lucro e base contábil. Reapresentações podem mudar os números comparativos. Aquisições, vendas de negócios e operações descontinuadas também afetam o que o lucro representa. A soma aritmética não é uma medida de lucro recorrente.
Dobrar o lucro do semestre seria outra conta. Isso pressupõe que a segunda metade do ano repetirá a primeira, sem sazonalidade ou eventos distintos. Essa hipótese não pode receber o nome de lucro observado dos últimos 12 meses.
A quantidade de ações e a atribuição também importam
O lucro consolidado inclui a parcela de sócios não controladores de subsidiárias. Para relacionar o lucro aos acionistas da companhia listada, é preciso conferir o resultado atribuível à controladora. Na TOTVS, os valores do semestre são R$ 920,532 milhões e R$ 917,352 milhões, respectivamente. A diferença é pequena nesse caso; não precisa ser pequena em todas as empresas.
Também é necessário distinguir o total de ações em uma data da média ponderada usada no lucro por ação divulgado pela empresa. O cálculo do Crivo utilizado aqui emprega 599.401.581 ações de seu cadastro de capital, com referência de origem em 2025 e data efetiva informada em 2024. Não tratamos esse denominador como uma certificação independente da quantidade de ações em circulação em outubro de 2026, nem como LPA diluído.
O que conferir antes de comparar dois P/L
Peça quatro informações: data do preço, intervalo do lucro, atribuição à controladora e quantidade de ações. Depois, verifique se o indicador usa resultado contábil, ajustado ou estimado. “Ajustado” precisa de uma reconciliação; “estimado” precisa de premissas.
Um P/L menor, por si só, não mostra que a empresa ficou mais atraente. Pode refletir a troca do denominador, um ganho que não se repete ou uma queda do preço. A comparação começa quando as bases ficam visíveis. Neste exemplo, não comparamos fornecedores: mostramos quanto a escolha do período altera a conta com as mesmas fontes e o mesmo preço.
Metodologia e limites
TOTVS, CVM 19992. DRE consolidada: DFP 2025 versão 1 e ITR junho/2026 versão 1, lucro atribuível à controladora. Jan–jun/2025 usa a linha comparativa no ITR de 2026. Reconstrução: 891,741 − 383,365 + 917,352 = R$ 1.425,728 milhões. P/L = preço × 599.401.581 ações / lucro. Fechamento TOTS3 em 09/10/2026: R$ 42,20. Quantidade de ações do cadastro Crivo, com origem FRE referência 2025 e data efetiva 06/11/2024; não foi certificada novamente no original FRE. Sem ajustes de recorrência, previsão ou comparação entre fornecedores.
- O total de ações é o denominador do snapshot, não média ponderada ou LPA diluído certificado; não houve nova verificação do original FRE.
- Lucro de 12 meses foi reconstruído contabilmente e pode incluir operações descontinuadas; não é lucro recorrente ou previsão.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- CVM · DFP de 2025
TOTVS, código CVM 19992, DRE consolidada, versão 1; lucro atribuível de janeiro a dezembro de 2025. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026
- Crivo · histórico OHLC
Fechamentos brutos e cursor UTC; TOTS3 com observações até 09/10/2026. · Consultado em 11 de out. de 2026