ROE alto não basta para concluir que uma empresa é melhor. O retorno sobre patrimônio relaciona o lucro a uma base de capital contábil. Ele pode subir porque o lucro aumentou, porque o patrimônio diminuiu ou porque o resultado incluiu uma atividade que não continuará no negócio.
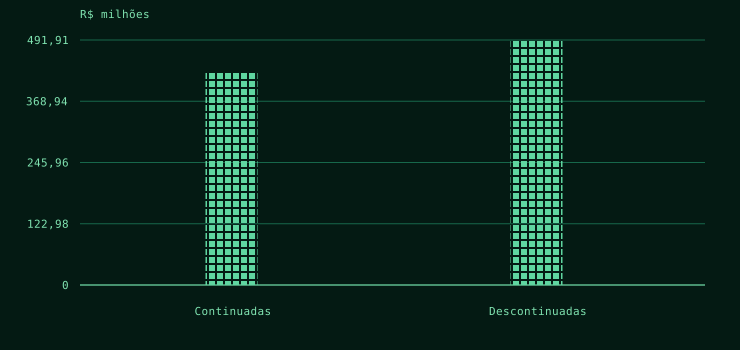
Na TOTVS, o lucro consolidado do primeiro semestre de 2026 foi de R$ 920,532 milhões. Desse total, R$ 491,914 milhões vieram da linha de operações descontinuadas. Isso representa 53,44% do lucro consolidado. Um leitor que olhasse apenas o ROE perderia uma informação decisiva sobre a composição do resultado.
Comece pela fórmula e pelo período
ROE é lucro dividido por patrimônio. Para a leitura do acionista da companhia listada, confira se lucro e patrimônio são atribuíveis à controladora. Depois verifique a duração do lucro e se o denominador é o patrimônio médio ou o saldo no fechamento.
No snapshot do Crivo usado aqui, o ROE da TOTVS é 16,81%: R$ 917,352 milhões de lucro atribuível à controladora de janeiro a junho, divididos por R$ 5.457,910 milhões de patrimônio atribuível em 30 de junho. É uma razão do semestre sobre um saldo final, sem anualização. Ela não é diretamente comparável a um ROE de 12 meses sobre patrimônio médio.
| Lucro do período | Lucro atrib. (R$ mi) | PL atrib. final (R$ mi) | Razão (%) |
|---|---|---|---|
| Jan–mar/2026 · 3 meses | 228,830 | 4.963,956 | 4,61 |
| Abr–jun/2026 · 3 meses | 688,522 | 5.457,910 | 12,62 |
| Jan–jun/2026 · 6 meses | 917,352 | 5.457,910 | 16,81 |
Os dois trimestres da tabela têm a mesma duração. O semestre tem o dobro da duração, por isso não deve entrar como um terceiro concorrente em um ranking de rentabilidade. Mostrar a fórmula ajuda a perceber a diferença que o rótulo “ROE” sozinho esconde.
O lucro pode aumentar sem representar a operação que continuará
A DRE da TOTVS separa R$ 428,618 milhões de resultado líquido das operações continuadas e R$ 491,914 milhões das descontinuadas. A soma produz o lucro consolidado de R$ 920,532 milhões, antes da separação entre controladora e não controladores.
Ver dados do gráfico
| Referência | Lucro consolidado · jan–jun/2026 (R$ milhões) |
|---|---|
| Continuadas | 428,62 |
| Descontinuadas | 491,91 |
Essa classificação contábil não permite presumir que todo o resultado de uma operação descontinuada seja um ganho de venda, nem que ele seja integralmente caixa. O que ela permite afirmar é mais específico: mais da metade do lucro consolidado daquela janela estava fora da linha de operações continuadas.
Para estimar a capacidade futura de lucro, é necessário entender o negócio que permanece, o evento que levou à classificação e sua divulgação. Repetir automaticamente o lucro total como se ele fosse uma base recorrente ignoraria essa distinção. Também não calculamos aqui um “ROE recorrente” substituindo o lucro atribuível por outro subtotal de atribuição diferente.
Um patrimônio menor pode elevar o indicador
Mesmo sem mudança no lucro, a divisão aumenta quando o patrimônio diminui. Distribuições aos acionistas, recompras e ajustes contábeis podem alterar essa base. O motivo precisa ser conferido nas demonstrações e notas; a fórmula não o identifica sozinha.
Uma base muito pequena torna o ROE sensível a mudanças modestas de lucro. Patrimônio negativo exige outra leitura: um percentual positivo pode surgir da divisão de prejuízo por patrimônio negativo, sem representar rentabilidade saudável.
A alavancagem também merece análise separada. ROE descreve o resultado em relação ao capital próprio; não mede sozinho o risco de endividamento, a necessidade de caixa ou a capacidade de cumprir obrigações.
Compare empresas com negócios e métodos compatíveis
Bancos, empresas industriais e negócios de software têm estruturas de ativos e financiamento diferentes. Mesmo quando os períodos coincidem, um único ROE não certifica uma comparação econômica justa. Verifique retorno, composição do lucro e riscos dentro do modelo de negócio.
Uma análise útil pergunta se o resultado pode persistir, se a base de patrimônio é representativa e quanto caixa a operação gerou. Na TOTVS, a decomposição do lucro muda a pergunta: em vez de presumir que 16,81% provam qualidade, é preciso descobrir quanto do resultado pertence à atividade que seguirá produzindo receitas. O indicador aponta uma relação; a demonstração explica o que há dentro dela.
Metodologia e limites
TOTVS, CVM 19992. ITR consolidado versão 1 de março e junho de 2026. DRE contas 3.09, 3.10, 3.11 e 3.11.01; BPP patrimônio total menos participação não controladora. Razões trimestrais calculadas com lucro atribuível de cada trimestre e patrimônio atribuível de seu fechamento. ROE do semestre preserva a definição do snapshot Crivo. Participação das operações descontinuadas = 491,914 / 920,532 × 100 = 53,4380% do lucro consolidado total; sem atribuir causalidade a um evento não apurado.
- ROE do semestre não é anualizado e usa patrimônio final, sem média. Subtotais continuados/descontinuados são consolidados totais, antes da atribuição.
- Não foram apuradas as notas de um evento específico para classificar o resultado descontinuado como ganho de venda ou projetar sua recorrência.
Fontes
- CVM · ITR de 2026
Demonstrações consolidadas de 2026; períodos, códigos de contas e versões especificados no método. · Consultado em 11 de out. de 2026
- Crivo · contrato de fundamentos
Snapshot de fundamentos, unidades, atribuição e proveniência. Valores desta leitura foram congelados em 11/10/2026. · Consultado em 11 de out. de 2026